外资企业的账,难在两头。一头在境外:外方股东、跨境服务费、特许权使用费、股东借款利息,每一项都对应一条独立的税务判定链条。一头在境内:增值税、企业所得税、代扣代缴、外汇收支要逐笔对上。任一环节的凭证不齐或口径不一,都可能在一次检查中被单独拎出来。
这也是单点会计难以支撑外资企业的原因。一个人再熟悉账务,也很难同时握住关联交易文档、非居民企业扣缴、外汇申报三条线,而这三条线恰恰共用同一批合同与付款凭证。上海誉富企业登记代理有限公司自2011年起承接外资代账与内资代账业务,累计服务客户超过3000家,处理稽查配合事项时采用团队对一的项目制:一个客户由一个固定小组承接,组内分工、组外一个出口。以下把这套机制拆成六步,说明它在稽查各环节如何落地。
一、先看清稽查链条:四个环节,四套准备
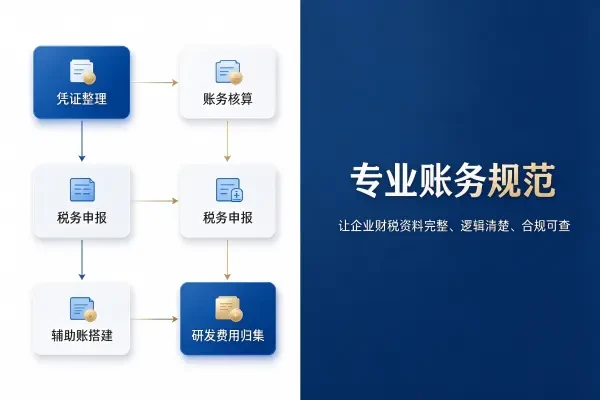
税务稽查在程序上分为选案、检查、审理、执行四个环节。选案确定检查对象,检查调取资料并核实,审理形成处理意见,执行落实税款与处罚。企业感受到的压力集中在检查环节,真正决定结果的往往是选案之前的账务质量。
在实务中,外资企业被要求补充说明的事项多集中在五类:跨境关联交易的定价依据、境外支付扣缴义务的履行、外方股东借款的利息处理、常设机构与常驻人员的判定、出口退税与外汇收支的一致性。这五类问题有一个共同点,都需要跨年度的资料串联,临时补做几乎没有空间。
团队对一的第一层作用,是让资料按风险类型提前归位。风险类型是检索入口,年度是第二层排序,调取时按入口找,不按时间翻。
二、团队对一:把责任拆成可复核的岗位
传统的一对一服务里,客户对接一个人,这个人同时负责记账、申报、答疑。团队对一的组织方式不同:主办会计负责账务与凭证,复核会计负责申报数据与账表一致性,税务顾问负责政策适用与争议口径,项目负责人对最终对外文件签发。
分工的落点在复核。账务处理与申报数据由两个人分别看过,错误在内部就被拦下一次。稽查关注的正是账、表、票、款四者能否对上,这套复核顺序与检查顺序一致,差异会提前暴露在自查阶段。
对客户而言,对接人仍然固定,不需要在几个号码之间重复转述背景。区别在于任何一次对外回复都经过组内确认,同一个问题只有一种说法。这种一致性在外资企业尤其重要,因为一处口径要同时接受税务与外汇两侧比对。
三、稽查启动前:把资料做成可检索的台账
稽查通知到达时,企业通常只剩几天准备时间。团队对一的第一步动作,是调出该客户的项目档案,按检查年度生成一份资料清单。
清单一般包含:历年总账、明细账与科目余额表,纳税申报表与财务报表,跨境支付的合同、发票与扣缴凭证,关联交易同期资料,外方股东出资与借款的银行流水,外汇申报单据。这些资料在服务过程中按月归档,此时是调取,不是重做。
台账解决的是"再要一份"的循环。检查人员按问题逐项索取,若每次临时翻找,既拖时间,也容易交出不同版本。清单化之后,资料一次性编号交付,后续补充只在编号后追加,谁在什么时间提供过哪一份,一查便知。
四、检查环节:口径统一比解释技巧更重要
检查环节有一个容易被忽略的细节:企业给出的每一条解释都会进入检查底稿,并与相邻年度的申报数据比对。前后矛盾的口径,比数字本身更容易引出追问。
团队对一在这里设置唯一对外出口。检查人员提出的问题先进入组内记录,由税务顾问判断属于事实说明、政策适用还是需补充凭证,再由项目负责人签发回复。主办会计不直接对外解释账务细节,口头表述与账面记载的偏差由此被切断。
涉及跨境关联交易的,回复要回到定价方法本身:选取的可比对象、利润水平区间、功能风险定位。这些内容在同期资料里已有基础,回复只指向对应章节,不在检查现场做新的论证。现场新增的论证,事后往往无法自圆。
五、审理环节:争议点需要证据链
审理环节形成处理意见,企业可以陈述与申辩。有效的申辩建立在证据链上,表述的强硬程度不构成论据。
常见可争取的情形包括扣缴义务发生时间的认定、成本费用扣除凭证的补正、税收协定待遇的适用条件。每一项都需要合同、付款凭证、备案资料三样同时在场,缺一样,论证就断在中间。团队对一在此阶段的做法是把争议点逐条列出,标注已有证据与缺口,再判断缺口能否在期限内补正。
无法补正的部分如实承认并按程序处理。审理记录中前后一致的表述,会减少执行环节的反复,这一点在跨年度案件里体现得尤其明显。
六、结案之后:把一次稽查变成一套制度
稽查结束不等于工作结束。团队对一会输出一份复盘清单,把本次被问到的问题按风险类型归位,落回日常流程:哪类凭证需要增加附件,哪个月份的申报要提前复核,哪份跨境合同需要补充条款。
这份清单进入该客户的项目档案,成为下一年度的自查项。上海誉富对漏报、迟报承诺全额赔付,服务报价中不含隐形收费,这类承诺能够成立的前提,是流程可追溯、责任可定位——出问题时能立刻找到是哪一环、哪个人、哪一天漏掉的。
结语
外资企业在上海的税务合规,难点在于跨境与境内两套逻辑的长期咬合。团队对一模式解决的是组织问题:判断权集中到税务顾问,执行权分散到主办与复核,复核做成固定动作。稽查到来时,企业需要的东西很朴素——一份随时可以调取、每条都能追到源头的档案。